
PORQUE OS TCs PRECISAM PLANEJAR – PARTE II
Atualizado: 22 de mai. de 2020

QUEM CONTROLA OS CONTROLADORES?
A pergunta: “quem controla os controladores?” surge da necessidade de se entregar à sociedade uma satisfação das ações e resultados institucionais promovidos e alcançados, respectivamente, pelos órgãos de controle externo. Ocorre que o controle, como já discutimos na 1ª parte deste artigo, se dá nos âmbitos interno e externo. Objetivamente, o controle interno é toda medida que visa o acompanhamento do nível de conformidade do negócio, bem como dos cumprimentos dos objetivos estratégicos previstos em documento próprio. Já o controle externo, mesmo mantendo-se similar em sua finalidade, diferencia-se do controle interno em pelo menos dois aspectos evidentes, a saber: 1) o agente de controle provém de uma entidade de fora da alçada da entidade em estudo; 2) trata do nível de conformidade dos resultados alcançados, ou seja, após o ocorrido, podendo sempre indicar quais procedimentos constituem nexo causal com o agente que o provocou, mas nunca sendo capaz de agir tempestivamente, no caso concreto.
Neste sentido, e a partir de agora, atendo-se ao objeto deste artigo, e não mais ao setor público de maneira genérica, tem-se que os TCs, enquanto órgãos de controle externo, são capazes, a priori, de desenvolver seus controles internos, principalmente por disporem em sua estrutura e cultura, know-how técnico para tal. Não obstante, a possibilidade de controle interno no âmbito dos TCs não é, por si só, garantia de governança de excelência, pelo contrário, a existência de controles internos, na prática, gera a real necessidade de se promover controles complementares que se coloquem um nível acima para alcançar aquilo que os controles internos não são capazes por mera questão organizacional. Resumidamente, o controle dos TCs se dá, primeiro pelo controle interno do órgão e, em nível e abrangência superior, pelo controle externo. Contudo, para este segundo controle, não existe previsão legal, o que na prática, traduz-se na inexistência de controle externo no âmbito dos TCs de todo o Brasil. Trataremos disso logo a seguir.
Por hora, é válido ressaltar que os controles, internos e externos, dependem de premissas bem definidas e alinhadas com as necessidades reais da organização e, principalmente, com a sua missão institucional. Neste ponto, tem-se que tais premissas são ainda mais fortes na definição da estrutura de controle interno, uma vez que os controles externos acabam por centrarem-se nas delimitações legais e regulações afins, utilizando-se das métricas de âmbito interno mais na fase de construção do nexo causal.
Retornando ao fato de que, atualmente, não existe um órgão designado para realizar o controle externo nos TCs, o Procurador do Ministério Público de Contas junto ao Tribunal de Contas da União, Júlio Marcelo de Oliveira, tem defendido que devem haver iniciativas de controle sobre os Tribunais de Contas no País, bem como uma alteração na forma de composição dos Tribunais de Contas. Atuando na presidência da Associação Nacional do Ministério Público de Contas, desde 2017, o Procurador tem buscado mobilizar a atuação parlamentar na Câmara dos Deputados, bem como a opinião pública, no sentido de aprovar a PEC 329/2013 que propõe, entre outras, as medidas elencadas anteriormente neste texto. Outra PEC (22/2017), essa em tramitação no Senado, propõe a criação do Conselho Nacional dos Tribunais de Contas (CNTC) com competências análogas ao CNJ e indo além, uma vez que prevê que este Conselho tenha poderes de uniformização de jurisprudência de normas federais de observância obrigatória pelos estados e municípios. Em artigo de fevereiro de 2017 denominado “A profissionalização da administração pública e dos órgãos de controle externo” o Procurador também apresenta a defesa que que os Tribunais de Contas devem contar com critérios mínimos de governança e traz ao conhecimento do leitor que há, no Senado Federal, a PEC 40/2016 que visa “estabelecer padrão nacional do processo de controle externo dos Tribunais de Contas da União, dos Estados, do Distrito Federal e dos Municípios”.
Ante o exposto, podemos concluir que, atualmente, o controle no âmbito dos TCs depende exclusivamente dos seus próprios controles internos, uma vez que o controle externo carece de legislação que o valha. Neste cenário, o Planejamento Estratégico ganha verdadeira importância para a garantia de governança nos Tribunais de Contas, uma vez que as premissas estratégicas da instituição são a base de todo o constructo estratégico, tático e operacional dos TCs. Portanto, um planejamento que não esteja baseado nas premissas corretas, ou mesmo, que introduza em si o entendimento nuclear de tais premissas de forma enviesada, só poderá produzir efeitos distorcidos e desalinhados com a razão de existir do Órgão. Afinal, é praticamente impossível que um Tribunal de Contas declare em sua missão, visão ou valores, algo que não esteja adequado à sua razão de existir, ou mesmo, não considere que seus resultados devem ter como beneficiário final a sociedade no qual está inserido.
Fica, portanto, evidente que a garantia do cumprimento da missão institucional dos TCs e, portanto, seu controle, com vistas a garantir a geração de resultados ótimos, depende de um Planejamento Estratégico que contemple todos os aspectos de um bom planejamento, conforme defendemos na 1ª parte deste artigo.
O PLANEJAMENTO ESTRATÉGICO COMO FONTE PRIMÁRIA DOS CONTROLES INTERNOS NOS TCs
Ao tratarmos da fonte de controle vigente nos TCs, no tópico anterior, concluímos que os controles internos dependem, em grande medida, da elaboração de peças de planejamento focadas em resultados de excelência e altamente alinhadas com as premissas estratégicas da organização (Missão, Visão, Valores). Ocorre que, na prática, os estrategistas dessas organizações não compreendem este preceito e, tampouco, conseguem promover o alinhamento entre os insumos que se desenrolam nos objetivos estratégicos com tais premissas. Seremos capazes de ratificar este entendimento mais a frente, quando da avaliação do documento de planejamento do TCE/RO.
As peças de planejamento, bem como os documentos que servem para comunicar a estratégia do Órgão devem, por padrão, estar alinhados com as premissas estratégicas e, portanto, com a razão de ser das Cortes de Contas. Neste sentido, obedecendo à mínima hierarquia lógica da estratégia, tem-se que todo objetivo estratégico deve atender aos preceitos dispostos nas declarações dos TCs. Não obstante, tais declarações devem atender às expectativas da sociedade, que, em última instância, são a razão de início e fim dos Tribunais de Contas. Dado este encadeamento inevitável, tem-se que toda peça de planejamento deve contemplar a finalidade de existência dos TCs. Isto posto, todos os indicadores e, portanto, os controles que visam o cumprimento ótimo daquilo que se planejou, devem, em seu nível mais abrangente, contribuir primeiro para o cumprimento das premissas estratégicas do órgão e, consequentemente, para a entrega de resultados alinhados com a expectativa da sociedade.
Esta percepção nos leva a ponderar sobre os controles internos visando tão somente o alinhamento entre o que se planeja e a razão individual de existir de cada TC, ou seja, suas premissas estratégicas. Entretanto, conforme expresso anteriormente, e com a finalidade de alinhar o ordenamento jurídico vigente (vide Decreto-Lei 200/67) que estabelece os Princípios Fundamentais da Administração Pública, tem-se que a Coordenação como princípio, exige que os TCs contemplem em suas visões estratégicas, objetivos e ações que culminem no fortalecimento de suas atividades (e não do Órgão) e efetividade dos resultados entregues à sociedade. A Coordenação entre os TCs não tem tido efetivo espaço nas peças de Planejamento, ainda que, desde 2013, esteja em desenvolvimento o Programa Qualidade e Agilidade dos Tribunais de Contas do Brasil (QATC) e seus subprogramas, entre os quais destaca-se o Marco de Medição de Desempenho dos Tribunais de Contas (MMD-TC). Ocorre que os esforços despendidos em nível nacional, por meio da Associação dos Membros dos Tribunais de Contas do Brasil – Atricon, não têm sido absorvidos pelos TCs em seus documentos estratégicos de forma a garantir que medidas de cumprimento e avaliação evidenciem, não um ranking de tribunais de contas em nível nacional segundo premissas pensadas em um colegiado corporativo, mas o efetivo cumprimento das premissas estratégicas das Cortes de Contas em todo o País, traduzidas em resultados mensuráveis e comprováveis no âmbito de seus planejamentos e controles e, tendo na sociedade a medida do seu impacto final, para somente então estabelecer, com base na realidade, um ranking nacional. Na prática, o que garantiria a construção de parâmetros nacionais de análise para uma mensuração efetiva, seria a definição comum nacional do aglomerado de premissas estratégicas de cada TC no Brasil; desafio, este, que exige forte comprometimento pessoal e técnico de todos os representantes dos órgãos envolvidos.
É neste ponto que se torna evidente a necessidade de alinhamento entre a essência estratégica da Corte de Contas, ou seja, sua razão de existir e o que se entrega efetivamente à sociedade, tendo por caminho, os controles internos que garantem a efetividade da entrega e o ajuste de direção quando identificada a necessidade de fazê-lo.
MODELO NACIONAL DE GOVERNANÇA DOS TRIBUNAIS DE CONTAS - UMA RÁPIDA CONTRIBUIÇÃO
Este tópico não tem a intenção de se estender uma vez que busca tão somente separar do restante, um insight surgido da pesquisa das propostas existentes no âmbito da reformulação da estrutura de governança dos TCs em todo o Brasil. Não obstante, sendo apenas um vislumbre, não pretende ter em si o peso de uma proposta capaz de esgotar todas a nuances que devem ser consideradas ao se constituir tal estrutura. Isto posto, eis que este é tão somente um registro que visa contribuir com ideias, para a construção de entidades de controle fortes a alinhadas com sua natureza.
Ao analisar as propostas legislativas elencadas neste artigo (PEC 329/2013; PEC (22/2017); PEC 40/2016) é possível imaginar um modelo de governança que contemple o fortalecimento dos Controles Internos nos TCEs de todo Brasil, dando-lhes alçada de controle em um nível, ao passo em que garanta a introdução de dois níveis de Controle Externo que, a priori, fortaleça as Cortes de Contas, sem que isto represente o fortalecimento do corporativismo em seu âmbito. Adicionalmente, tem-se que tramita no Senado Federal outra proposta de emenda constitucional (PEC 6/2013) que também visa a criação do Conselho Nacional dos Tribunais de Contas, este, com sede na Capital Federal. Cabe ressaltar que no âmbito da PEC 22/2017, o Relator da matéria solicitou a tramitação conjunta com as PECs 42/2013, 22/2015 e 40/2016 alegando tratarem de matérias correlatas, evidenciando a existência de outras PECs e a possibilidade de ajustamento e unificação dos textos.
Conhecida a extensa quantidade de propostas sobre o tema, tem-se que o modelo vislumbrado contemplaria, em seu primeiro nível (ou seja, no âmbito dos TCs), a padronização dos setores de controle interno por meio de Resolução elaborada pelo TCU. Um nível acima, propõe-se, na estrutura da Atricon, a criação do Conselho Fiscal para controle dos Tribunais em todo o Brasil (não confundir com o Conselho Fiscal já existente, cuja finalidade é a fiscalização interna da própria entidade), por meio do qual seriam procedidas auditorias nos âmbitos, contábil, financeiro, orçamentário e execução orçamentária, patrimonial e operacional. Fora da alçada dos TCs e entidades associativas afins, seria realizado controle externo que, como proposto pela PEC 329/2013, ocorreria no âmbito do Conselho Nacional de Justiça (CNJ) alterando, inclusive, sua estrutura ao adicionar mais um membro que seria indicado pelo Tribunal de Contas da União, podendo ser um Ministro ou Conselheiro, de acordo com a conveniência do TCU. O controle externo dos TCs ocorreria por meio de auditorias com o mesmo leque de métodos utilizados no âmbito da Atricon, podendo utilizar-se, inclusive, de informações básicas comparativas, produzidas nos relatórios de auditória, para subsidiar os trabalhos, o que acarretaria em um calendário anual.
Com este tripé (um nível de controle interno e dois níveis de controle externo) o modelo de governança dos TCs seria reforçado sem um aumento relevante das despesas, uma vez que as estruturas já existem (com exceção do controle interno nos TCs), cabendo, em grande parte, a adequada alocação de recursos humanos para esta finalidade.
HISTÓRICO DO PLANEJAMENTO NO TCE/RO
No ano de 2002 é elaborado o primeiro documento abordando o tema “planejamento”, pelo então auditor e hoje Conselheiro da Corte de Contas do Estado, Valdivino Crispim de Souza, intitulado “Planejamento Estratégico da Auditoria Governamental no Tribunal de Contas do Estado de Rondônia para o Quadriênio 2002-2005”. O documento visava a elaboração de um plano estratégico voltado para as atividades de fiscalização do TCE/RO, com ênfase no controle da aplicação dos recursos públicos, sem, contudo, descuidar dos aspectos gerais de interesse da missão da Corte de Contas. Em 2004, através da Lei Complementar Estadual n.º 307, é criada a Secretária-geral de Planejamento – unidade organizacional/gestora e responsável para reger a sistematização do processo de planejamento no âmbito do TCE/RO.
Tendo seu ciclo concluso em 2005, o primeiro documento elaborado para tratar do tema “Planejamento” no âmbito do Tribunal, só foi sucedido por outro em 2007, quando da elaboração do documento de planejamento do Ciclo Estratégico 2008-2011. A partir de 2008, a Secretaria Geral de Planejamento fica incumbida de elaborar o PE 2011-2015, sendo este, um dos vetores de melhoria do PROMOEX, cuja adesão do Tribunal ocorreu em 2006. Nos anos que se seguiram até 2011, foi desenhado o novo ciclo de Planejamento Estratégico (P.E.) do TCE/RO que viria utilizar como metodologia de base o Balanced Scorecard.
Já, a partir de 2011, foram iniciados os esforços para a construção de indicadores de avaliação e monitoramento da execução do P.E. e Planos de Ação Setoriais, bem como a institucionalização deste conhecimento através de cursos voltados para a elaboração de indicadores de desempenho organizacional, modelagem e gestão de processos de trabalho e formulação de estratégias. Outros esforços foram realizados no sentido de institucionalizar o conhecimento adquirido, tais quais: Implantação do Sistema de Gestão à Vista: acompanhamento pela Intranet da execução, controle e avaliação do PE e Planos de Ação; Aprovação da Resolução n.º 136/2013 que institucionalizou o Sistema de Medição de Desempenho Organizacional (SMDO); bem como a Reunião de Avaliação Estratégica (RAE), para análise trimestral dos resultados e avaliação do desempenho global da gestão, sendo dirigida pelo Presidente do Tribunal.
ANÁLISE DOS DIAGNÓSTICOS PARA OS CICLOS
2011-2015 / 2016-2020
A partir do compêndio histórico é possível identificar o esforço empreendido pela Corte de Contas no sentido de tornar o seu planejamento mais apropriado à sua missão institucional, a saber “Promover a efetividade e juridicidade da arrecadação e da aplicação dos recursos e políticas governamentais, fiscalizando e orientando a gestão pública em benefício da sociedade” (P.E. Ciclo 2016-2020). Contudo, e é neste ponto que certamente será causado desconforto para leitores mais próximos da Corte, ainda que a sociedade conste da premissa estratégica do órgão, esta não consta das diretrizes estratégicas apresentadas no documento de comunicação da estratégia publicado pela Entidade. De maneira objetiva, tem-se que a Sociedade, que no ciclo anterior constava como foco estratégico constante, foi deixada de lado nesta versão referente ao ciclo 2016-2020. Corroborando com esta afirmativa, tem-se que os Valores Organizacionais foram alterados para o ciclo 2016-2020, conforme quadro comparativo a seguir:
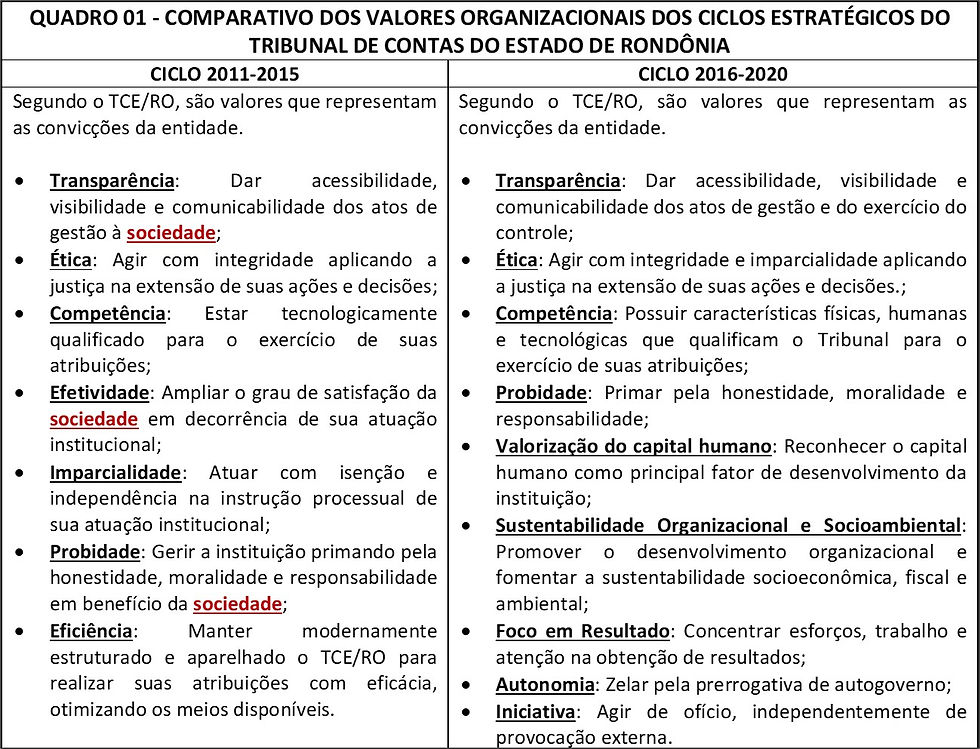
Quanto ao quadro acima, segue breve análise:
a) Foram retirados os Valores “Efetividade”, “Imparcialidade” e “Eficiência”;
b) Foram inseridos os valores: “Valorização do capital humano”, “Sustentabilidade, Organizacional e Socioambiental”, “Foco em Resultado”, “Autonomia”, “Iniciativa”;
c) Os valores retirados dizem respeito ao que foi estabelecido na missão institucional da entidade tornando irrelevante sua declaração no âmbito dos valores institucionais;
d) Os valores adicionados deixam clara a intenção de autoproteção institucional. Movimento salutar, uma vez que as cortes de contas, assim como os tribunais do trabalho passam por momento de questionamento junto à sociedade. Neste ponto tem-se que a linguagem deste novo conjunto de valores, ao excluir o termo “sociedade” de sua declaração de valores, se afasta daquela que é sua “cliente” primeira e última, indo na contramão da autoproteção, gerando, pois, um efeito oposto.
Não obstante a evidente alteração de foco demonstrada no quadro comparativo 01, faz-se relevante tratar deste mesmo fenômeno na fase de apuração e diagnóstico que dá base a elaboração da Matriz Swot, conforme segue:

Quanto à análise dos pontos fortes:
a) A formação e comprometimento do servidor continua sendo um ponto forte da entidade. O Tribunal também manteve o entendimento de que tem uma atuação competente junto às unidades jurisdicionadas através da afirmativa “5 – ciclo 2016/2020” adicionando a esta a sociedade, viés não inserido na afirmativa “2 – ciclo 2011/2015”;
b) A afirmativa “3 – ciclo 2011/2015” não deixa claro “para quem” o TCE tem credibilidade técnico-operacional, o que poderá ser esclarecido (por eliminação) na tabela “AMEAÇAS” a seguir. Não obstante, faz-se importante citar esta afirmativa, ainda que defasada, porque ela pode nos ensinar o que não fazer quando da definição de um apontamento estratégico;
c) A afirmativa “4 – ciclo 2016/2020” agora conta com o termo “orçamentária” evidenciando que o órgão assimilou a importância do planejamento orçamentário como fonte do equilíbrio financeiro;
d) Os insumos de TI mantiveram-se na análise, o que demonstra que o órgão mantém a visão sobre o sistema de inovação tecnológica como meio de melhorar processos e promover resultados ótimos;
e) As avaliações que não tiveram continuidade na percepção dos entrevistados se mostraram critérios vinculados ao tempo, ou seja, atendiam à temporalidade dos fatos à época do ciclo 2011/2015.

Quanto à análise dos pontos fracos:
a) No ciclo 2011/2015 afirmou-se haver uma infraestrutura física no campo do ponto forte. Já no ciclo 2016-2020 tem-se que a estrutura física do órgão é inadequada. Ressalta-se a importância de se especificar “o que” alterou a avaliação deste critério de “positiva” para “negativa”, o que não ocorreu no documento;
b) O PCCR continua sendo critério negativo na avaliação dos entrevistados. Deve-se especificar quais são os pontos de atenção deste apontamento, uma vez sua continuidade nesta tabela, deve evidenciar o não cumprimento de alguma meta estabelecida no ciclo anterior, ou seja, de um objetivo não alcançado;
c) O tema gestão de pessoas permanece de um ciclo para outro nas afirmativas “2 – ciclo 2011/2015”, “2 – ciclo 2016/2020” e “4 – ciclo 2016/2020”;
d) A afirmativa “5 – ciclo 2016/2020” entraria para o tema de “gestão de pessoas” se este não dependesse de programação e disponibilidade orçamentária. Assim, tal afirmativa precisa de avaliação frente ao demonstrativo de execução da despesa com pessoal que mostra crescimento no ciclo anterior. Como justificativa pode-se afirmar que houve aumento na demanda, contudo isto alteraria o foco do apontamento. Este apontamento, portanto, não foi expresso de modo a esclarecer sua finalidade;
e) A burocracia permanece como um problema na avaliação dos entrevistados, o que, contrapõe, em primeiro momento, a afirmativa “5 – ciclo 2016/2020” nos pontos fortes, uma vez que isto prejudica o acesso e qualidade dos serviços prestados à sociedade. Esta divergência prejudica o posicionamento deste apontamento.

Quanto à análise das oportunidades:
a) O que era uma oportunidade na afirmativa “2 – Ciclo 2011/2015” se tornou uma Fraqueza conforme afirmativa “7 – Ciclo 2016-2020” (quadro anterior: fraquezas). Isto evidencia que o órgão não adotou medidas que viabilizassem o aproveitamento da mesma. Tal cenário implica numa redação diferente da dada na afirmativa 7 – Ciclo 2016-2020 (Fraquezas), uma vez que se trata de uma oportunidade perdida. Não obstante, a entidade não apresenta discussão sobre a razão do ocorrido;
b) A criação do Conselho dos TCE não se encontra especificado no ciclo atual, restando a afirmativa “2 – ciclo 2016/2020”, como semelhante. Deve-se supor que esta alteração evidencia uma possível adequação metodológica, uma vez que as oportunidades devem ser inseridas no contexto da SWOT apenas quando já são uma realidade no ambiente analisado. No caso concreto, conforme levantamento do conjunto de PECs que trata da reformulação dos Tribunais de Contas no Brasil, o que se conclui é que esta possibilidade não se encontra na alçada dos TCs, mas sim do Congresso Nacional;
c) A possibilidade de novas fontes de recursos elencada na afirmativa “1 – ciclo 2016/2020” deve ser objeto de contraposição a ameaça “3 – ciclo 2016/2020” (próximo quadro);
d) Novas tecnologias previstas na afirmativa “4 – ciclo 2016/2020” representam gastos novos (licenças, servidores, desktops, tablets, cabeamentos, etc.), portanto esta oportunidade deve ser vinculada a ações que promovam aumento da disponibilidade orçamentária, caso contrário pode significar um apontamento futuro na tabela de pontos fracos;
e) A afirmativa “5 – ciclo 2016/2020” vê o fortalecimento da confiança da sociedade na entidade ao passo em que a “4 – ciclo 2016/2020” contida no orbe das ameaças (próximo quadro), identifica o descrédito da sociedade no sistema político atual, sem, no entanto, estabelecer qual o impacto disto na corte de contas;
f) A afirmativa “6 – ciclo 2016/2020” prevê que há um maior apoio dos jurisdicionados para implantação dos sistemas de controle interno. Esta oportunidade deve ser acompanhada com medidas de aferição qualitativa dos apontamentos identificados ao longo dos trabalhos de auditoria, bem como na conformidade das apresentações de informações contínuas. Na prática, tem-se que este apontamento deve contribuir para a resolução do ponto fraco “3 – ciclo 2016/2020” que trata da “padronização inconstante dos procedimentos de auditoria”.

Quanto à análise das ameaças:
a) A afirmativa “2 - ciclo 2016/2020” demonstra a relação entre o texto expresso no quadro de oportunidades item “6 – ciclo 2016/2020”, uma vez que a falta de transparência nos atos dos jurisdicionados pode ser mitigada por meio da adoção dos sistemas de controles internos promovidos pelo TCE/RO;
b) As afirmações “4 – ciclo 2016/2020” e “5 – ciclo 2011/2015” evidenciam a necessidade de o TCE/RO se aproximar da comunidade através de ações que demonstrem a relevância das ações do Órgão. Curiosamente, a principal diferença identificada na comparação entre os ciclos de estratégia, foi a drástica redução do termo “sociedade” nos apontamentos e premissas estratégicas. Isto posto, tem-se que estes apontamentos deveriam promover o fortalecimento desta premissa estratégica no documento final e não sua exclusão, representando um grave desalinhamento no documento final em relação às premissas estratégicas do Órgão;
c) A questão legal, tanto quanto a questão orçamentária, previstas nas afirmações “1 – ciclo 2016/2020” e “3 – ciclo 2016/2020” são ameaças constantes a qualquer órgão, pois a manutenção do status quo não coaduna com o dinamismo das leis e da sociedade. Para tal, tem-se que a aproximação do TCE/RO da sociedade, a quem serve e por quem existe, é fator preponderante para o seu fortalecimento político e, portanto, orçamentário. Neste sentido, reitera-se a real necessidade de adequação de planejamento, a fim de promover, através de medidas estratégicas claras, a aproximação da Corte de Contas com a sociedade, de modo a promover e comunicar resultados voltados para esta última e não para a estrutura corporativa do Tribunal e seus servidores;
d) A atualização do PCCR (apresentado como ponto fraco, devido sua alegada defasagem) demandará do Tribunal de Contas uma avaliação quanto à relevância de alguns cargos/funções dentro de sua estrutura, terceirizando tudo aquilo que não agregue valor à sua finalidade institucional. A afirmação 7 “ciclo 2016/2020” pode se tornar uma oportunidade para a adequação da carreira e dos salários dentro de toda a estrutura administrativa da Corte.
Até aqui, colocamos de forma pormenorizada, mas não analítica, os principais aspectos de desequilíbrio metodológico da peça de planejamento do TCE/RO, ainda em sua fase de diagnóstico, no comparativo de seus dois ciclos mais recentes. Não obstante, tem-se que os apontamentos aqui efetuados não sugerem nada além de uma observação sobre as informações contidas na peça, cujo o intento é contribuir para a melhoria dos processos constantes na fase de diagnóstico do Planejamento Estratégico da entidade. Não há qualquer direcionamento no sentido de desqualificar o trabalho realizado, mas tão somente, de posicioná-lo no exato ponto de maturidade que se faz comum em toda a esfera pública, em seus diferentes níveis.
NÃO SE PODE MEDIR O QUE NÃO SE CONSEGUE DESCREVER
Kaplan e Norton (2004), em sua Obra “Mapas Estratégicos - Convertendo ativos intangíveis em resultados tangíveis”, apresentam a máxima que intitula este tópico, a fim de evidenciar que a execução da estratégia passa pela sua eficiente comunicação. Caso contrário, tropas mau-direcionadas em batalha, cairiam diante de um inimigo bem informado das movimentações da tropa inimiga. Pois bem, no âmbito das estratégias postuladas ao TCE/RO, avaliarmos os aspectos que geram inconformidades quando do diagnóstico estratégico, comprometendo-nos com a avaliação da comunicação da estratégia, a fim de identificar em qual medida tem-se uma formulação incapaz de descrever o “cenário de batalha”.Por fim, um breve resumo do que tratamos aqui. Levantamos a questão sobre os controles no âmbito dos Tribunais de Contas e apresentamos as propostas que tramitam no Congresso Nacional, concluindo com uma proposta híbrida que promova a implementação de Controles Internos e Externos no âmbito dos TCs. Demonstramos como o planejamento se torna fonte primária dos controles internos e concluímos com a abordagem dos aspectos contraditórios constantes na fase de diagnóstico da peça de Planejamento do TCE/RO, ciclo 2016-2020.
Desta feita, preparamos para a terceira e última parte deste artigo, a avaliação do Mapa Estratégico do Planejamento do TCE/RO, Ciclo 2016/2020.
Referências e Notas de Rodapé:
Câmara dos Deputados do Brasil. (21 de 01 de 2018). Projetos de Lei e Outras Proposições / PEC 329/2013. Fonte: Câmara dos Deputados: http://www.camara.gov.br/proposicoesWeb/fichadetramitacao?idProposicao=597232
CARPINA, R. M. (2011). A Estratégia Por Trás do Balanced Scorecard. Porto Velho: EDUFRO - Editora da Universidade Federal de Rondônia.
KAPLAN, R. S., & NORTON, D. P. (2004). Mapas Estratégicos - Convertendo ativos intangíveis em resultados tangíveis. Rio de Janeiro: Elsevier.
Senado Federal. (21 de 01 de 2018). Atividade Legislativa - Proposta de Emenda à Constituição n° 22, de 2017. Fonte: Senado Federal: http://www25.senado.leg.br/web/atividade/materias/-/materia/129565
Senado Federal. (21 de 01 de 2018). Atividade Legislativa - Proposta de Emenda à Constituição n° 42, de 2013. Fonte: Senado Federal: http://www25.senado.leg.br/web/atividade/materias/-/materia/114222
Senado Federal. (21 de 01 de 2018). Atividade Legislativa - Proposta de Emenda à Constituição n° 6, de 2013. Fonte: Senado Federal: http://www25.senado.leg.br/web/atividade/materias/-/materia/111250
Senado Federal. (21 de 01 de 2018). E-Cidadania - Consulta Pública - PROPOSTA DE EMENDA À CONSTITUIÇÃO nº 40 de 2016. Fonte: Senado Federal > E-Cidadania: https://www12.senado.leg.br/ecidadania/visualizacaomateria?id=126520
TCE-RO. (2011). Plano Estratégico 2011-2015. Porto Velho, Rondônia, Brasil: Tribunal de Contas do Estado de Rondônia.
TCE-RO. (2016). Plano estratégico: rumo a excelência: 2016-2020. Porto Velho, Rondônia, Brasil: Tribunal de Contas do Estado de Rondônia.
Rodrigo Mendes Carpina. Economista, formado pela Universidade Federal de Rondônia. Especialista em planejamento estratégico e indicadores de gestão para os setores público e privado. Autor do livro "A Estratégia Por Trás Do Balanced Scorecard", publicado pela Editora da Universidade Federal de Rondônia. Idealizador do modelo matemático denominado “Coeficiente de Desigualdade Agregado”, que visa avaliar aspectos relevantes do orçamento estadual, com vistas a ser uma ferramenta de apoio à análise efetuada nos Relatórios Prévios do TCE/RO. Atuou, no ano de 2013, na revisão do Mapa Estratégico do Estado de Rondônia. Já atuou no setor cooperativo de crédito (SICOOB Central Norte) e de educação (Regional Senac/RO) sempre à frente de ações de planejamento e relacionamento com entidades de controle externo e auditoria. Atuou, em 2017, na consultoria que elaborou o Planejamento Estratégico da Secretaria de Finanças do Estado de Rondônia – SEFIN/RO. Atualmente, desenvolve soluções voltadas para o Setor Público com a aplicação de Data Intelligence (Business Intelligence – BI), de modo a correlacionar as ações e medidas estratégicas e apoiar o desdobramento da estratégia aos níveis táticos e operacionais, promovendo a relação de Causa e Efeito previsto no modelo BSC.


Comentários