
PORQUE OS TCs PRECISAM PLANEJAR – PARTE III
Atualizado: 22 de mai. de 2020

NÃO SE PODE MEDIR O QUE NÃO SE CONSEGUE DESCREVER
Tomando como primeiro tópico desta parte do artigo, aquele que foi o último da 2ª Parte sobre o mesmo artigo, provocamos o leitor a pensar naquilo que está preconizado no sistema proposto por Kaplan e Norton (2008) denominado “sistema de gestão de circuito fechado”. Ocorre que a estratégia, como processo contínuo, é promotora, em última análise, do amadurecimento da organização. Neste sentido, considera-se que o próprio processo de execução da estratégia e seus consequentes controles são os promotores daquilo que a altera e, a priori, a faz evoluir. Na prática, os elementos que parecem finalísticos são exatamente aqueles que devem ser utilizados para o redesenho de processos, métricas, objetivos, metas e etc., todos relacionados com o processo de planejamento.
Seguindo. Tem-se que a frase que intitula este tópico busca evidenciar a necessidade de se elaborar peças de comunicação da estratégia que sejam capazes de demonstrar para os diversos níveis da organização onde, como e para quê, estão posicionadas no planejamento, e de que maneira podem (e devem) impactar no negócio. Kaplan e Norton, em seu livro intitulado “Organização Orientada Para a Estratégia” (2000), apresentam os princípios de implementação do BSC em 5 passos. Aparentemente, apesar de uma obra fartamente disponível e divulgada, boa parte dos utilizadores do BSC pecam exatamente na implementação destes princípios, sendo os erros mais comuns, aqueles incorridos no âmbito dos princípios 2 e 3, a saber:
Princípio 2: Traduzir a estratégia em um mapa dos objetivos estratégicos vinculados a um Balanced Scorecard de medidas e alvos;
Princípio 3: Alinhar a organização com Scorecards em todas as unidades de negócios e de apoio; (...)
Diante da exposição dos princípios 2 e 3 acima elencados podemos identificar qual o erro comumente incorrido pelas organizações que se propõem a construir um planejamento utilizando o recurso de Mapa Estratégico. Na prática as organizações não compreenderam que a elaboração de 1 (um) único mapa estratégico ou 1 (um) único Painel balanceado de indicadores elaborados para descrever a estratégia da organização, ainda que necessário e, mesmo obrigatório, não é suficiente para promover o alinhamento de todas as unidades estratégicas uma vez que estas não são capazes de se enxergar dentro da comunicação geral. Ou seja, não haverá efetividade nas ações de comunicação da estratégia sem que haja o seu desdobramento, também, nos demais níveis da organização. Em termos mais claros, a estratégia como processo contínuo exige uma organização que envolva, não apenas os agentes da alta gestão (alto escalão), mas TODOS na organização e para isto é condição sine qua non o alinhamento dos mais diversos níveis organizacionais existentes.
Feitas estas considerações, sem as quais não seria possível prosseguir em nossa análise, uma vez que o posicionamento da peça em tela é vital para a delimitação do estudo, prosseguimos com a abordagem efetiva do Mapa Estratégico do TCE/RO para o Ciclo 2016-2020.
ANÁLISE DO MAPA ESTRATÉGICO DO TCE/RO E DA ADAPTAÇÃO METODOLÓGICA NO ÂMBITO DO BSC PARA O CICLO 2016-2020
O Mapa Estratégico deve ser o resultado de uma avaliação organizacional que contempla a fase de diagnóstico, a fase de definição dos objetivos (a partir do diagnóstico) e a fase de projetos e indicadores. A partir dos levantamentos e definição dos objetivos e formas é que é possível elaborar a parte visual da comunicação da estratégia. Ainda que óbvio, vale ressaltar que, sendo o espelho das fases que o antecedem, o Mapa Estratégico traduzirá visualmente toda a informação levantada e elaborada nas fases anteriores, de modo que qualquer falha na informação levantada ou produzida acarretará diretamente na estrutura do planejamento e, consequentemente, na sua comunicação. Isto posto, seguimos.Passemos à análise do caso concreto, bem como do resultado das fases descritas anteriormente, o Mapa Estratégico do Tribunal de Contas do Estado de Rondônia para o Ciclo 2016-2020, cuja imagem reproduzimos a seguir.

Antes, uma breve observação, pois não foi possível identificar, no documento formal de planejamento, em sua lista descritiva dos indicadores selecionados para o acompanhamento deste ciclo estratégico, a quantificação das metas, o que inviabiliza uma análise mais acurada dos indicadores apresentados no referido documento. Ressalta-se, no entanto, que no portal da transparência do órgão estão presentes os relatórios de resultados aos dois primeiros períodos do ciclo. Contudo, cabe ressaltar que mesmo havendo um maior detalhamento e, portanto, um melhor esclarecimento deste ponto no referido documento, tem-se que diversos indicadores restam sem uma explicação ou mesmo especificação que o justifique ou contextualize. Isto posto, deixa-se claro neste artigo que as análises procedidas dizem respeito à formulação da estratégia em seu documento de propagação, a saber, a peça de Planejamento Estratégico da Entidade e, portanto, ainda que disponíveis, não serão tratados os aspectos existentes nos dois documentos de resultados disponíveis na data de confecção deste artigo. Ressalta-se ainda que tão importante, ou mais, que a análise dos resultados é a análise da formulação da estratégia, pois dela deriva todo o arcabouço estrutural que caracteriza e delimita o planejamento do Tribunal de Contas do Estado de Rondônia (TCE/RO) para o ciclo 2016-2020. Ou seja, o documento de planejamento deve ser suficiente, ainda que passível de complementação, para analisar aspectos importantes do alinhamento organizacional e possíveis inconformidades capazes de gerar problemas na modelagem da estratégia do órgão. Na prática, o que se defende é que a análise da peça de planejamento, baseada do arcabouço teórico-prático disponível sobre o Balanced Scorecard (BSC), é suficiente para identificar problemas na estrutura do planejamento, fato que, posteriormente, pode ser ratificado a partir do confronto da análise aqui realizada com os resultados apresentados nestes documentos.
A fim de garantir ao leitor uma visão completa da análise realizada, as informações serão apresentadas de acordo com as perspectivas previstas do documento de comunicação da estratégia do TCE/RO, a saber: PERSPECTIVA DE RESULTADOS; PERSPECTIVA DE PROCESSOS INTERNOS; PERSPECTIVA DE PESSOAS, INOVAÇÕES E TECNOLOGIA; PERSPECTIVA DE ORÇAMENTO, INFRAESTRUTURA E LOGÍSTICA.
Antes, contudo, apresentamos um pequeno descritivo sobre as perspectivas clássicas do Balanced Scorecard, no intuito de contribuir para a compreensão do leitor, quanto ao impacto e relevância das mesmas em planejamentos que inovam neste sentido. Para tal, utilizaremos a definição utilizada na obra “A Estratégia Por Trás do Balanced Scorecard” (CARPINA R. M., 2011, p. 55). Segue:
“O BSC organiza os indicadores de ocorrência e os vetores de desempenho desses indicadores através de quatro perspectivas, são elas: Perspectiva Financeira, Perspectiva dos Clientes, Perspectiva dos Processos Internos, Perspectiva do Aprendizado e Crescimento. Essas perspectivas devem estar relacionadas dentro da premissa da relação de causa e efeito e devem derivar da estratégia de forma a traduzir a visão, missão e os valores da organização (ver Figura 4.1). Cada uma dessas perspectivas engloba uma série de teorias administrativas, econômicas, contábeis, entre outras. Pode-se afirmar que o BSC é a junção de várias teorias com a finalidade de agregar valor aos produtos e serviços através da relação lógica de causa e efeito entre os vetores de desempenho e suas medidas".
Como podemos concluir, as perspectivas no âmbito do Balanced Scorecard carregam consigo uma gama de teorias que validam e delimitam sua aplicação na estrutura de indicadores balanceados. Ou seja, a decisão de alterar, ou mesmo, suprimir perspectivas deve ser profundamente avaliada, a fim de se evitar a perda do equilíbrio dos objetivos, metas e indicadores, sob pena de construir relações de causa e efeito insustentáveis, levando a uma possível perda de todo o trabalho desenvolvido. Ante o exposto, serão analisados os objetivos estratégicos, bem como a disposição das perspectivas criadas com base no Mapa Estratégico em tela. Para tanto, e como já mencionado, apresentaremos esta parte do artigo abordando, em ordem de apresentação no documento original, as perspectivas para ele desenvolvidas.
Para fins didáticos, a análise das perspectivas, objetivos e indicadores disponibilizados no documento base do TCE/RO, ocorrerá de maneira a apresentar, dentro de cada perspectiva, qual o indicador e seu objetivo vinculado. Por fim, e no intuito de não estender ainda mais o artigo, serão abordados apenas os indicadores/objetivos/perspectivas que foram percebidos como problemáticos ou passíveis de melhoria. Desta forma, deixaremos implícito que todos os demais que não forem abordados nesta análise, a priori, não representam maiores problemas ao alinhamento e execução da estratégia. Adicionalmente, optou-se por não abordar as “iniciativas estratégicas” apresentadas ao logo do detalhamento do Mapa. Isto se deve porque o documento não deixa claro como aquelas iniciativas traduzem-se em ações e como se relacionam com os indicadores apresentados. Outro aspecto importante que impossibilita a análise de tais iniciativas é a não apresentação das metas individuais destas iniciativas e objetivos, o que por sua vez, nos deixa à deriva quanto à correlação existente entre eles.
PERSPECTIVA DE RESULTADO:
Estão contemplados nesta perspectiva 5 objetivos estratégicos, a saber:
Zelar pela efetividade das decisões do Tribunal de Contas;
Fomentar a transparência na gestão dos jurisdicionados;
Induzir o aperfeiçoamento das políticas públicas;
Combater o desperdício de recursos públicos;
Ampliar o reconhecimento social do Tribunal de Contas.
Ao procedermos a leitura dos descritivos de cada objetivo estratégico à luz do modelo original do BSC, concluímos que os objetivos 1, 2, 3 e 5, dizem respeito à perspectiva original de “CLIENTES”, demonstrando a existência de uma distorção quanto à alocação destes ao longo do Mapa. Quanto ao objetivo 4, ao seguirmos a estrutura clássica do BSC, tem-se que o TCE/RO, por ser órgão público, não pode contemplar uma perspectiva financeira no sentido original do BSC, cabendo, portanto, seu posicionamento em uma nova perspectiva que se justifica chamar de “RESULTADO”.
Seguindo. No âmbito dos objetivos 1, 2, 3 e 5, com proximidade à perspectiva do cliente, tem-se que o TCE/RO atende a três tipos de cliente, a saber:
A Sociedade: a primeira e a última instância de foco do Tribunal (Objetivo 5);
As Unidades Jurisdicionadas: nessa ótica, o “produto” do TCE é representado pelas ações de controle externo preventivas e corretivas (Objetivos 1 e 2);
O Legislativo: no assessoramento das atividades parlamentares de controle em nível estatal (Objetivo 3).
Ao posicionarmos os objetivos estratégicos desta perspectiva dentro da lógica original do BSC, somos capazes de compreender sua intencionalidade e, a partir disso, identificamos os indicadores/objetivos que, a priori, apresentam alguma necessidade de ajuste. Segue análise.
• Objetivo 1: Zelar pela efetividade das decisões do Tribunal de Contas. » Indicadores 2, 3 e 4:¹ Os recursos advindos de recebimentos de débitos e/ou multas não fazem sentido como medida da efetividade do cumprimento das decisões do TCE/RO, uma vez que as decisões da Corte visam o cumprimento da boa gestão do erário público e não a arrecadação por meio de suas decisões. Em verdade, a aplicação de multas e demais penalidades pecuniárias, apenas mortificam ainda mais a fazenda que sofre tal sanção, uma vez que o recurso é essencialmente público. Na prática estes indicadores apenas medem a capacidade da Corte de tornar indisponível recursos do erário municipal ou estadual. Como indicador da efetividade das decisões do Tribunal, deve-se medir, portanto, a reincidência do jurisdicionado no caso concreto transitado em julgado no âmbito da Corte, entre outras medidas que visem comprovar que o julgado não é a única ferramenta de aplicação do Controle Externo, mas apenas o meio pelo qual se estabelece o nexo causal da inconformidade apurada.
• Objetivo 3: Induzir o aperfeiçoamento das políticas públicas. » Indicador 2: O indicador de Monitoramento de Políticas Públicas, demonstra a capacidade de melhoria nas políticas monitoradas por meio das auditorias operacionais. Este indicador tem a mesma intencionalidade daqueles contidos no objetivo 1, uma vez que visam demonstrar a relação entre a ação da Corte e a melhoria dos processos internos dos jurisdicionados. Não obstante, tem-se que para a realização do cálculo, faz-se necessário introduzir nos relatórios de auditoria, trecho em que se demonstre o nível do indicador acompanhado para que se componha um histórico e, tão somente, haja a análise.
• Objetivo 3: Induzir o aperfeiçoamento das políticas públicas. » Indicador 3: O indicador de Capacitação de Políticas Públicas não deixa claro se as capacitações abrangem apenas os servidores do TCE/RO ou se serão direcionadas também para as Unidades Jurisdicionadas. Ocorre que a medidas composta pelos 2 públicos deixa de evidenciar aspectos relevantes do relacionamento com o jurisdicionado, ao passo em que penaliza a análise quanto à manutenção do Ponto Forte identificado como “Capacitação Continuada do Servidor”.
• Objetivo 4: Combater o desperdício de recursos públicos. » Indicador 4: O indicador de Ações Pedagógicas Junto à Sociedade destoa do foco apresentado no objetivo, uma vez que a sociedade não é Unidade Jurisdicionada e, portanto, não é exigida no âmbito dos controles do TCE/RO. Neste ponto, não fica clara a relação entre ações junto à sociedade e o combate ao desperdício do dinheiro público. Faria mais sentido este indicador estar atrelado ao objetivo 5.
• Objetivo 5: Ampliar o reconhecimento social do Tribunal de Contas. » Indicador 2: O indicador de Divulgação das Auditorias não garante que a comunidade terá acesso aos documentos finais ou mesmo, que compreenderá as informações ali contidas. Como medida seria mais relevante a realização de eventos em escolas, faculdades em que ocorresse a apresentação dos trabalhos de auditoria (e seus resultados) de maneira simples e didática.
PERSPECTIVA DOS PROCESSOS INTERNOS:
Estão contemplados nesta perspectiva 4 objetivos estratégicos, a saber:
6. Ampliar a comunicação interna aprimorando a gestão do conhecimento; 7. Desenvolver a governança organizacional; 8. Ampliar a melhoria contínua dos processos de negócio; 9. Assegurar a agilidade com qualidade no julgamento e na apreciação dos processos.
Ao procedermos a leitura dos descritivos de cada objetivo estratégico à luz do modelo original do BSC, identificamos que o objetivo 6, apesar de ser comumente abordado sob a ótica dos processos internos na literatura sobre BSC, tem uma descrição que o direciona para a perspectiva de aprendizado e crescimento, uma vez que busca instituir uma política de comunicação entre servidores no intuito de “estimular, organizar, armazenar e disseminar o conhecimento produzido e adquirido”. Ocorre que para Kaplan e Norton (2004), uma das preocupações da perspectiva do Aprendizado e Crescimento é a capacidade de gerir o capital organizacional através da comunicação e conscientização da cultura corporativa. Contudo, considerando que as iniciativas estratégicas expressas neste objetivo acabam por dar maior foco nos processos de estruturação e do aprimoramento da comunicação a partir da adoção de boas práticas (levando para o orbe de processos internos), conclui-se que existe um desalinhamento entre os objetivos e iniciativas e, consequentemente, dos indicadores declarados. Prova disto é a inexistência de indicadores que mensurem as iniciativas 2 e 3, a saber: “Implantar plataformas online para debates e disseminação do conhecimento” e; “Instituir banco de boas práticas e lições aprendidas”. Seguindo, ao analisar o objetivo 7, é possível perceber que sua descrição invoca o conceito da sustentabilidade socioambiental o que parece fazer mais sentido na perspectiva clientes, no modelo original do BSC, uma vez que trata de almejar um objetivo que se realiza FORA da organização. Não obstante, os indicadores 1 e 2 parecem fazer sentido no âmbito da perspectiva do aprendizado e crescimento do modelo original do BSC, uma vez que estes indicadores e iniciativas vinculadas a eles, dizem respeito à maturidade da organização e alinhamento (principalmente no indicador da Atricon) com as boas práticas promovidas pela Associação dos Membros dos Tribunais de Contas do Brasil. Em sequência e de maneira objetiva, tem-se que o objetivo 8 contempla como iniciativa “incrementar ações continuadas de sensibilização quanto à importância de integração intersetorial e da satisfação das expectativas dos clientes dos processos do negócio” e neste ponto, cabe salientar que ações de sensibilização não dizem respeito à processos internos, mas à perspectiva original de aprendizado e crescimento ou, analogamente, à perspectiva de pessoas. Não havendo nada de relevante a apontar para o objetivo 9 em relação a sua adequabilidade à perspectiva vinculada, passamos a análise dos indicadores/objetivos que, a priori, apresentam alguma necessidade de ajuste, segundo análise realizada.
• Objetivo 6: Ampliar a comunicação interna aprimorando a gestão do conhecimento. » Indicador 1: O indicador Cumprimento do Plano de Comunicação apenas mede o cumprimento daquilo que foi planejado, mas não sua qualidade e nem o efeito esperado que é a melhoria da gestão do conhecimento. Na prática, o que poderia medir tal fenômeno, seria a relação entre o nível de conhecimento corporativo demonstrado através da redução do retrabalho e das inconformidades que o geram, por exemplo.
• Objetivo 6: Ampliar a comunicação interna aprimorando a gestão do conhecimento. » Indicador 2: O indicador Satisfação dos servidores com a comunicação interna prevê, conforme documento de planejamento do TCE/RO, que a satisfação dos servidores será analisada considerando o reflexo dessa comunicação na qualidade dos trabalhos por eles realizados. Entretanto, para que a satisfação do servidor possa ser utilizada como proxy para o alcance do objetivo 6, deve-se atentar para o fato de que o aprimoramento da gestão do conhecimento deve obedecer à parâmetros pré-estabelecidos. Na prática, a satisfação deve contemplar, portanto, o nível de percepção do servidor em relação à conformidade entre os parâmetros de qualidade da comunicação e da gestão do conhecimento, o que exige uma avaliação em duas camadas, demandando a medição ponderada para composição do indicador. A satisfação do servidor passa, portanto, a ser medida a partir da percepção deste em relação aos parâmetros estabelecidos anteriormente. Desta forma, os dados obtidos tendem a ser mais fidedignos à realidade observada, ao passo em que delimita o escopo de ação capturado pelo indicador.
• Objetivo 9: Assegurar a agilidade com qualidade no julgamento e na apreciação dos processos. » Indicadores 1, 4, 5, 6 e 7:² O indicador de estoque (1) perde sua importância quando a análise passa a ser feita a partir dos diferentes tipos de procedimentos conforme preconizado nos indicadores 4, 5, 6 e 7. A não ser que a intenção seja considerar o indicador 1, uma informação geral para, após o levantamento dos demais indicadores, estabelecer quais contribuem para a formação do estoque geral, este primeiro indicador perde sua relevância. Vale salientar que os processos de julgamentos de contas de gestão (indicador 4) têm elevado período de existência, dado que os procedimentos de obtenção das informações, bem como a própria instrução processual da corte de contas e o amplo direito de defesa disponibilizado aos gestores, acaba por estender o tempo de tramitação destes processos. Por conta disto, este indicador acaba promovendo uma pressão operacional sobre os Conselheiros e sua equipe, gerando, no futuro, a impressão de que há forte necessidade de aumento do efetivo, quando o problema tende a estar localizado no orbe dos processos. Para resolver isto, o indicador deve apontar a quantidade de intervenções no trâmite processual, a fim de identificar quais fases representam maior atraso na tramitação, bem como se a quantidade de intervenções e mesmo sua ordenação natural, obedece aos princípios de finalidade, bem como da celeridade e economia processuais. Este mesmo olhar serve para a melhoria para os indicadores 5 e 6, uma vez que o que realmente importa não é o “estoque no tempo”, mas a causa deste estoque no tempo, ou seja, o encadeamento operacional que gera tal estoque. Com esta correção, o indicador 7 torna-se irrelevante, uma vez que a informação trazida por ele passa a ser abordada mais detalhadamente nos demais indicadores.
PERSPECTIVA DE PESSOAS, INOVAÇÃO E TECNOLOGIA:
A partir daqui, e isto irá se repetir na próxima perspectiva, a “inovação” metodológica proposta para alteração do modelo original do BSC parece se desconectar do núcleo teórico fartamente disponível e seguir um modelo sui generis construído do zero. Ocorre que, conforme expresso nas partes anteriores deste artigo e em diversas obras sobre o assunto, as perspectivas visam posicionar as múltiplas ciências de gestão exigidas para a obtenção de resultados e geração de valor no âmbito das organizações de forma a garantir o alinhamento estratégico e promover a execução do planejamento e do controle em níveis de excelência. Na prática, cada perspectiva invoca para si uma miríade de técnicas e ferramentas já conhecidas nas ciências dos negócios e da estratégia, de modo a posicioná-las sinergicamente, com o intento de potencializar os resultados por meio da justaposição destas mesmas ferramentas e técnicas. Considerando que a base desta Perspectiva de Pessoas, Inovação e Tecnologia seja o fator “Pessoas”, podemos inferir que a adaptação efetuada buscou tão somente renomear os conceitos aplicados no modelo original que preconiza a existência de 3 fatores críticos no âmbito da Perspectiva de Aprendizado e Crescimento, conforme apresentado por Kaplan & Norton (1997): “Esta perspectiva implica no entendimento de três fatores críticos: Pessoas, Sistemas e Procedimentos Organizacionais. Cada fator representa uma importância ímpar no processo de consecução dos resultados...”. Ao considerarmos o modelo original do BSC verificamos que a Perspectiva do Aprendizado e Crescimento se ocupa de todos os aspectos trazidos pela perspectiva adaptada do TCE/RO. De maneira direta, tem-se o seguinte quadro comparativo que esclarece este entendimento:
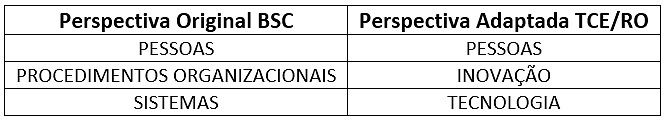
Como é possível averiguar, não há uma exata distinção temática entre o que se propõe no modelo original do BSC e o modelo adaptado do TCE/RO. Contudo, ao analisarmos o objetivo estratégico, bem como as iniciativas estratégicas da perspectiva e seus indicadores, somos capazes de identificar o impacto negativo desta alteração metodológica sem o devido cuidado. Senão vejamos:
• Objetivo estratégico da Perspectiva de Pessoas, Inovação e Tecnologia: “Promover a política de valorização dos servidores e a melhoria do desempenho”.
» Iniciativas Estratégicas:
→ Adotar a gestão de pessoas por competências como instrumental estratégico para alavancar o desempenho individual e organizacional; → Promover políticas de fomento do bem-estar do servidor, de modo a prevenir doenças do trabalho, melhorar o clima e a cultura organizacional e promover a sua integração no ambiente de trabalho; → Aprimorar programa preparatório para aposentadoria visando à valorização e manutenção da qualidade de vida do servidor; → Adotar política transparente e objetiva de reconhecimento e retribuição ao servidor baseada no mérito; → Adotar política de ocupação de cargos de direção, chefia e assessoramento pelos servidores de carreira do TCE.
Notadamente, a alteração, ainda que buscasse manter o preceito defendido pelo modelo original, demonstrou-se insuficiente, não por sua conta, mas pelo foco excessivo na diferenciação do escopo sem base teórica que o justificasse, acarretando na elaboração de iniciativas e objetivos (e, por consequência, indicadores) que não atendessem aos fatores críticos de Sistemas (Tecnologia) e Procedimentos Organizacionais (Inovação), centrando-se excessiva e unicamente no fator “Pessoas”. Neste ponto, a estratégia sequer foi pensada no sentido de inserir na dimensão de “Pessoas” a Sociedade, composta, em última análise, de indivíduos detentores inicialmente de parcela dos recursos disponibilizados ao Estado. A introdução da unidade social (indivíduo) no fator “Pessoas” é importante e até mesmo natural, uma vez que no orbe da “coisa pública”, a consciência do cidadão em relação a aplicação dos recursos públicos deve ser efeito de uma gestão voltada para a viabilização e até mesmo, promoção desta consciência. Neste sentido, tem-se que o Tribunal de Contas do Estado deve, por meio de suas ações, contribuir para o fortalecimento e disseminação desta consciência crítica, de modo a subsidiar o amadurecimento de uma consciência social coletiva, capaz de cobrar e fazer cumprir as obrigações dos agentes públicos no exercício do poder. Como efeito, ao considerar tais aspectos, o TCE/RO atacaria frontalmente aquilo que identificou, na fase de diagnóstico e expresso na Matriz SWOT, como aspecto negativo de desconhecimento da Sociedade em relação às ações e conquistas realizadas pelo Tribunal. E é neste ponto que a perspectiva original de “Aprendizado e Crescimento” se mostra importante em sua gênese, simplificada através dos três fatores anteriormente citados, pois deles derivam a sinergia que permite o alinhamento com as demais perspectivas.
Feitas estas considerações iniciais, passemos à análise desta Perspectiva conforme realizado nas anteriores. Estão contemplados nesta perspectiva 3 objetivos estratégicos, a saber:
10. Promover a política de valorização dos servidores e a melhoria do desempenho; 11. Implementar a gestão da inovação; 12. Fortalecer a estrutura tecnológica e a gestão da informação do Tribunal.
Considerando o que foi expresso anteriormente, concluindo que o foco adotado pelo TCE/RO é o mesmo que se pretende na perspectiva original “Aprendizado e Crescimento”, passamos a análise dos indicadores/objetivos que, a priori, apresentam alguma necessidade de ajuste, segundo análise realizada.
• Objetivo 10: Promover a política de valorização dos servidores e a melhoria do desempenho. » Indicadores 1 e 3: Os indicadores Satisfação dos servidores e Ocupação de cargos (Chefia/Direção/Assessoramento) não estabelecem critérios de retorno à administração para a mensuração do nível de satisfação dos funcionários. Isto é, no tocante a “satisfação dos servidores”, o indicador parece partir do pressuposto que o servidor do TCE/RO não vê na sua contribuição à melhoria do uso de recursos públicos, um fator de satisfação para ele mesmo, uma vez que pondera em sua declaração apenas “os benefícios, os serviços internos e as condições de trabalho ofertados pelo TCE/RO”. De maneira objetiva, a satisfação do servidor público deve identificar também se este sente que está contribuindo para a sociedade através do seu trabalho com base em parâmetros críveis e mesuráveis, caso contrário incorre-se, em última análise, no desvio de finalidade. Quanto à ocupação de cargos de chefia e similares por servidores de carreira, tem-se que este indicador, apesar de contribuir para a mensuração da satisfação dos servidores efetivos, exclui da medida a satisfação dos servidores com cargo em comissão, reduzindo o seu alcance e capacidade de tradução da realidade que se quer verificar. Um outro aspecto que este indicador deixa de lado é o conceito de meritocracia como condição para a ascensão profissional. Pelas limitações aqui apresentadas, tem-se que este indicador pode fomentar, em vez de apenas medir, a (in)satisfação de parcela dos servidores acarretando em novos problemas no mesmo tema.
• Objetivo 10: Promover a política de valorização dos servidores e a melhoria do desempenho. » Indicador 2: O indicador Governança de Pessoas, em sua declaração, não esclarece os parâmetros pelos quais será medido o nível de maturidade de governança de pessoas da Corte. Ainda que a Instituição tenha optado pela adoção dos parâmetros do TCU para realizar esta avaliação, a não declaração destes parâmetros no documento de planejamento e até mesmo a falta de indicação direta dos cálculos para obtenção das informações de maturidade, faz deste indicador um exercício impraticável dado o desalinhamento com a estratégia da Corte tornando-o irrelevante e desnecessário no contexto da estratégia, implicando, inclusive, no atraso e até mesmo na descontinuidade de seu acompanhamento, fato este que pode, em havendo, ser verificado nos documentos de Monitoramento da Gestão.
• Objetivo 11: Implementar a gestão da inovação. » Indicadores 1 e 2: Os indicadores Eficácia dos projetos estratégicos e Ideias implementadas dizem respeito às Iniciativas Estratégicas de “Implementar o Escritório de Projetos” e “Implementar o Programa de Captação de Ideias”. Dito isto, tem-se que os indicadores evidenciam o resultado esperado de cada iniciativa ao final de sua implementação, e não a evolução da iniciativa ao longo de sua realização. Ou seja, para se medir a eficiência dos projetos estratégicos, é preciso que já se encontre instalado e funcional o Escritório de Projetos, tendo este assumido plenamente suas funções. Na mesma linha, para se medir a proporção de ideias propostas no Banco de ideias e as efetivamente implementadas, tem-se que contar com um banco de ideias com uma base de propostas relevante e o programa de captação de ideias com todos os parâmetros, políticas de seleção, equipe e etc. já em pleno funcionamento. Adicionalmente, tem-se que o indicador de “ideias implementadas” não é capaz de medir a efetividade das ideias, uma vez que ao estabelecer uma meta de aplicação de ideias propostas, incorre-se na utilização forçosa de propostas que não necessariamente agreguem valor à Entidade, sendo que o correto deveria ser o percentual de propostas existentes no banco de ideias, adequadas à parâmetros pré-estabelecidos e, portanto, passíveis de execução.
PERSPECTIVA DE ORÇAMENTO, INFRAESTRUTURA E LOGÍSTICA:
Da mesma forma que nas Perspectivas anteriores, tem-se que a Perspectiva de Orçamento, Infraestrutura e Logística é identificada como um híbrido de diversas perspectivas do modelo BSC original. Adicionalmente, esta acaba englobando diversas dimensões que são nuclearmente distantes, prejudicando o alinhamento entre as diversas ferramentas possíveis. Em um primeiro olhar sobre os objetivos que compõem esta perspectiva, este entendimento se solidifica. Os objetivos estratégicos constantes nesta perspectiva são 2, a saber:
13. Garantir a infraestrutura, a segurança institucional e os serviços adequados às necessidades da organização; 14. Promover a gestão e alocação estratégica de recursos orçamentários e financeiros.
Analisando as perspectivas de maneira individualizada, temos que o objetivo estratégico 13 está adequado aos temas constantes na Perspectiva dos Processos Internos do modelo original do BSC. Enquanto que o objetivo estratégico 14 está adequado aos temas concernentes à Perspectiva Financeira do modelo original do BSC. Isto posto, tem-se que os objetivos estratégicos elencados no documento de planejamento não trazem nenhum aspecto que exija a elaboração de uma nova perspectiva híbrida ou adaptada, mas apenas a correta alocação dos respectivos objetivos estratégicos, conforme já expresso. Isto posto, passamos à análise dos indicadores/objetivos que, a priori, apresentam alguma necessidade de ajuste, segundo análise realizada.
• Objetivo 13: Garantir a infraestrutura, a segurança institucional e os serviços adequados às necessidades da organização. » Indicadores 1 e 2: Os indicadores Satisfação com as instalações físicas e Satisfação com a Segurança buscam evidenciar a satisfação dos servidores quanto aos temas propostos. Contudo, tanto na declaração do objetivo estratégico, quanto nas iniciativas estratégicas, não está elencada, como fator de ponderação, a satisfação dos servidores. Na prática, as adequações físicas (melhoria da infraestrutura), implantação das políticas de segurança patrimonial, bem como das políticas de segurança do trabalho, não podem ser medidas por meio de pesquisa de satisfação, mas sim por meio da análise de conformidade em relação aos critérios estabelecidos por meio de Leis e resoluções das entidades competentes. Ou seja, medir a satisfação do servidor não é suficiente para verificar a efetividade das iniciativas estratégicas propostas no âmbito desta Perspectivas, apesar de ser possível, por meios destas pesquisas, identificar se o processo de implementação contribui para a sensação de bem-estar dos servidores.
• Objetivo 14: Promover a gestão e alocação estratégica de recursos orçamentários e financeiros. » Indicador 1: O indicador Alocação de recursos em ações e projetos estratégicos permite que se faça o acompanhamento do percentual de execução do orçamento em relação à dotação inicial do exercício. Contudo, não fica claro se a execução regular dos gastos em ações e projetos estratégicos é confrontada com a dotação prevista no âmbito destes projetos estratégicos, ou se estamos a tratar de uma comparação com a dotação orçamentária global. Esta questão se faz relevante, pois a comparação de valores entre níveis diferentes do orçamento enviesa a análise que se busca obter com o indicador.
AFINAL, O QUE SE PRETENDE?
Mais do que proceder a análise da peça de Planejamento Estratégico do Tribunal de Contas do Estado de Rondônia – TCE/RO, este artigo, dividido em três partes, que se encerra com esta, também foi um exercício extremamente desafiador no qual a intenção deste autor, centra-se, mas não se restringe de forma exclusiva, no amadurecimento do olhar crítico em relação à estruturas conceituais que destoam do modelo original do BSC. Este exercício se faz necessário devido à corrente de mudanças e modas que atacam a inovação no âmbito da gestão estratégica.
É comum, haver um certo ar de modismo quando se discute uma nova ferramenta ou método de gestão. Este modismo se traduz numa crescente e exponencial utilização da novidade de modo que, em pouco tempo, tudo em termos de gestão eficiente e inovadora passa a ser pautado pela nova ferramenta ou método. Como efeito, tem-se uma série de medidas e atividades envolvendo a novidade que acabam por se frustrar ao longo do processo de implementação, gerando insatisfação com a inovação implementada, tornando-a irrelevante aos olhos de gestores que, ato contínuo, vão em busca de uma outra novidade que esteja em voga no mundo dos negócios. Ocorre que em nenhum momento do processo, os gestores e patrocinadores da nova abordagem questionam-se sobre os seus conhecimentos acerca do instrumento utilizado, o que pode significar um esforço de implementação completamente desalinhado com os preceitos técnicos que deram origem àquela ferramenta ou método, traduzindo-se num documento de gestão que não traduz a missão da Entidade, tampouco as suas verdadeiras necessidades. Este sentimento de descolamento daquilo que se pretende realizar é o primeiro passo para a formação de um clima que culmina no descrédito do, até então, novo método ou ferramenta, cujo efeito ou ato final, traduz-se no abandono do que se instituiu em nome de uma novidade ainda não testada.
Portanto, o exercício de análise proposto neste artigo, busca demonstrar que a adoção de ferramentas e métodos inovadores exigem de seus gestores e patrocinadores um profundo conhecimento de toda e qualquer solução utilizada no âmbito da formulação e gestão da estratégia sob pena de não gerar valor a partir das ações implementadas e pior, utilizarem os escassos recursos financeiros em ações que, em pouco tempo, serão substituídas por outras. Isto posto, é possível afirmar que um planejamento capaz de gerar resultados ótimos, alinhados com as premissas estratégicas da Entidade só é possível se for elaborado e suportado por agentes com conhecimento efetivo das ferramentas e métodos utilizados em sua elaboração, acompanhamento e controle, caso contrário o efeito verificado será inócuo e mesmo, prejudicial.
Adicionalmente, pretendeu-se discutir também o papel dos TCs na base do controle social e da promoção da qualidade dos gastos com fulcro na obrigação do Estado em devolver de maneira efetiva, tudo o que a Sociedade lhe entrega através dos impostos e demais cargas fiscais impostas ao cidadão. Os Tcs em seus diferentes níveis, são peça fundamental para a melhoria dos gastos governamentais e para a delimitação do Estado, sendo, portanto, vital que suas ações estratégicas contribuam para o cumprimento de sua missão institucional, sejam quantas forem as declarações de missão nas diferentes cortes em todo o País.
Referências e Notas de Rodapé:
[1] Indicador 2: Recolhimento de débitos; Indicador 3: Recolhimento de Multas; Indicador 4: Prescrição de Multas.
[2] Indicador 1: Estoque de processos a instruir; Indicador 4: Tempo médio de agilidade do julgamento das contas de gestão; Indicador 5: Tempo médio de agilidade da apreciação dos processos de fiscalização de atos e contratos, denúncias e representações; Indicador 6: Tempo médio de agilidade da apreciação para registro dos atos de pessoal; Indicador 7: Tempo médio de agilidade do julgamento dos recursos.
BARISON, T. (2014). A estrutura sindical de Estado no Brasil e o controle judiciário após a Constituição de 1988. 247. São Paulo, SP, Brasil.
CANOTILHO, J. G. (2000). Direito Constitucional (7ª ed.). (L. Almedina, Ed.) Coimbra.
CARPINA, R. M. (2011). A Estratégia Por Trás do Balanced Scorecard. Porto Velho: EDUFRO - Editora da Universidade Federal de Rondônia.
CARPINA, R. M. (06 de fevereiro de 2018). Blog SY. Fonte: SY Consultoria: https://www.syconsultoria.com/single-post/2018/02/06/PORQUE-OS-TCs-PRECISAM-PLANEJAR-–-PARTE-I
CARPINA, R. M. (12 de fevereiro de 2018). Blog SY. Fonte: SY Consultoria: https://www.syconsultoria.com/single-post/2018/02/08/PORQUE-OS-TCs-PRECISAM-PLANEJAR-–-PARTE-II
KAPLAN, R. S., & NORTON, D. P. (1997). A Estratégia em Ação - Balanced Scorecard. Rio de Janeiro: Elsevier.
KAPLAN, R. S., & NORTON, D. P. (2004). Mapas Estratégicos - Convertendo ativos intangíveis em resultados tangíveis. Rio de Janeiro: Elsevier.
KAPLAN, R., & NORTON, D. (2000). Organização Orientada Para a Estratégia (Edição 21ª ed.). São Paulo, SP, Brasil: Campus - Elsevier.
KAPLAN, R., & NORTON, D. (2008). A Execução Premium (The Execution Premium) (1ª Edição ed.). Sao Paulo, SP, BRasil: Elsevier.
Rodrigo Mendes Carpina. Economista, formado pela Universidade Federal de Rondônia. Especialista em planejamento estratégico e indicadores de gestão para os setores público e privado. Autor do livro "A Estratégia Por Trás Do Balanced Scorecard", publicado pela Editora da Universidade Federal de Rondônia. Idealizador do modelo matemático denominado “Coeficiente de Desigualdade Agregado”, que visa avaliar aspectos relevantes do orçamento estadual, com vistas a ser uma ferramenta de apoio à análise efetuada nos Relatórios Prévios do TCE/RO. Atuou, no ano de 2013, na revisão do Mapa Estratégico do Estado de Rondônia. Já atuou no setor cooperativo de crédito (SICOOB Central Norte) e de educação (Regional Senac/RO) sempre à frente de ações de planejamento e relacionamento com entidades de controle externo e auditoria. Atuou, em 2017, na consultoria que elaborou o Planejamento Estratégico da Secretaria de Finanças do Estado de Rondônia – SEFIN/RO. Atualmente, desenvolve soluções voltadas para o Setor Público com a aplicação de Data Intelligence (Business Intelligence – BI), de modo a correlacionar as ações e medidas estratégicas e apoiar o desdobramento da estratégia aos níveis táticos e operacionais, promovendo a relação de Causa e Efeito previsto no modelo BSC.


Comentários